MARKET OUTLOOK · STARCHES & TEXTURISERS · SUPPLY CHAIN & FREIGHT
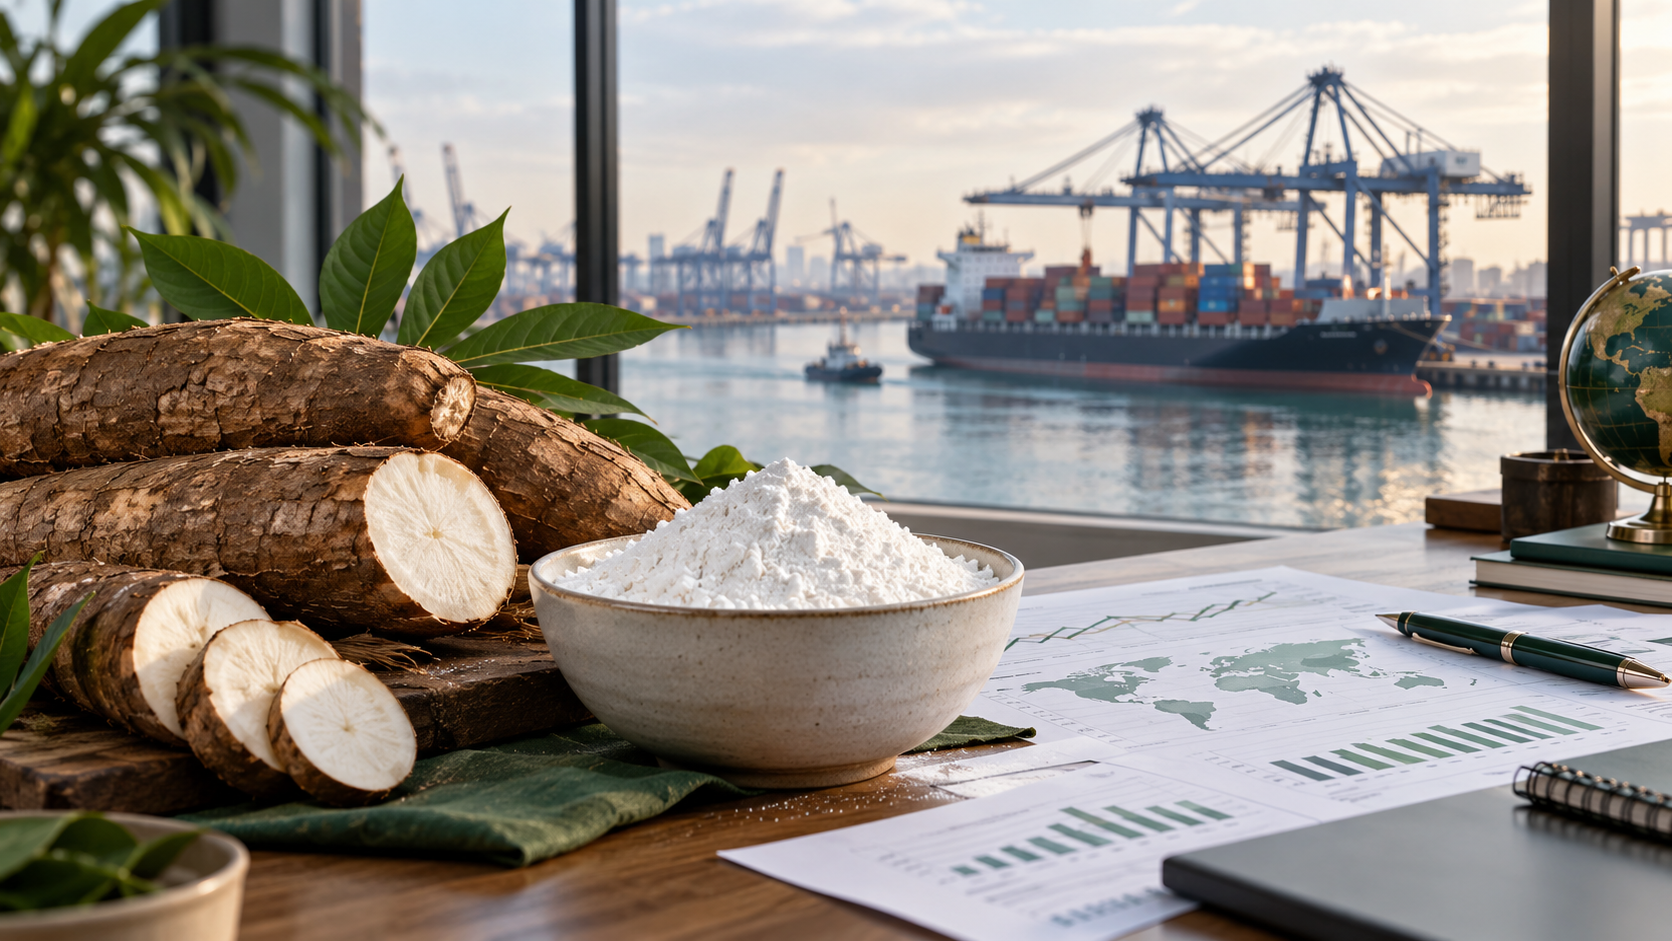
The tapioca starch market is moving into a period where agricultural supply and international logistics will jointly determine pricing conditions for European buyers.
As Thailand approaches its main cassava harvest and processing season, the market is watching for an increase in fresh-root availability. Traditionally, stronger harvesting activity from late in the year through the first quarter supports factory utilisation and starch output. This may bring greater physical availability to the market, but the extent of any price relief will depend on crop quality, starch content, factory operating rates and demand from major importing markets.
At the same time, the conflict in the Middle East remains a significant source of uncertainty for global trade. Risks around fuel costs, marine insurance, vessel routing and schedule reliability continue to influence the cost of moving goods from Asia to Europe.
Harvest season: a potential supply-side support
The Thai cassava harvest is an important seasonal driver for native tapioca starch. When fresh-root supply increases, processors can operate more consistently and buyers may see improved availability for nearby shipment periods.
However, harvest volume alone does not define the market. Starch yield is equally important: weaker root quality or lower starch content can restrict effective output even when more cassava is available. Weather conditions, crop health and farmers’ harvest decisions will therefore remain closely monitored in the coming months.
For buyers, the harvest period should be viewed as an opportunity to review forward requirements and build suitable inventory cover—not as an automatic guarantee of lower delivered prices.
Middle East conflict: pressure on delivered cost and reliability
The Middle East situation affects tapioca starch principally through the logistics and energy components of the supply chain, rather than through cassava production itself.
Any disruption or elevated risk on major maritime routes can lead to higher war-risk insurance, volatile bunker fuel costs, rerouting decisions and longer transit times. Even where cargo continues to move normally, shipping lines and logistics providers may adjust rates and schedules to reflect heightened operational risk.
For European importers, this means that the final landed cost of tapioca starch may remain sensitive even if origin availability improves during harvest.
What this means for tapioca starch buyers
The market currently requires a broader purchasing view. FOB origin prices remain important, but they are only one part of the commercial picture. Buyers should also consider:
- Fresh cassava supply, quality and starch yield in Thailand and other producing origins
- Factory operating rates and available production capacity
- Ocean freight, insurance and fuel-related cost movements
- Transit-time reliability and potential routing changes
- Demand trends in key export markets, particularly Asia
- Appropriate stock cover for critical production requirements
A balanced procurement strategy can reduce exposure to sudden cost changes or shipment delays. This may include spreading purchases across shipment periods, reviewing alternative origins where technically suitable and aligning purchasing decisions with realistic production and inventory needs.
STABOL France market view
The approaching harvest offers the potential for improved tapioca starch availability at origin. Nevertheless, geopolitical and logistics factors could continue to create volatility in delivered costs and lead times.
STABOL France will continue to follow crop developments, production conditions and freight-market changes closely. Our objective is to provide customers with dependable supply options and practical market insight for informed purchasing decisions.
For current availability, specifications or support with your tapioca starch requirements, please contact STABOL France.
FRANÇAIS · ANALYSE DE MARCHÉ
Marché de l’amidon de tapioca : perspectives de récolte et risques logistiques liés au Moyen-Orient
Le marché de l’amidon de tapioca entre dans une période où l’offre agricole et la logistique internationale influenceront conjointement les conditions de prix pour les acheteurs européens.
À l’approche de la principale saison de récolte et de transformation du manioc en Thaïlande, le marché anticipe une augmentation de la disponibilité des racines fraîches. Traditionnellement, l’intensification des récoltes entre la fin de l’année et le premier trimestre favorise l’utilisation des capacités industrielles et la production d’amidon. Cette évolution pourrait améliorer la disponibilité physique du produit, mais son impact dépendra des rendements, de la teneur en amidon, du rythme de fonctionnement des usines et de la demande des principaux marchés importateurs.
Parallèlement, le conflit au Moyen-Orient continue de créer une incertitude importante pour le commerce international. Les coûts de carburant, l’assurance maritime, les choix d’itinéraires et la fiabilité des délais d’acheminement restent des facteurs déterminants pour le transport de marchandises entre l’Asie et l’Europe.
La saison de récolte : un soutien possible pour l’offre
La récolte thaïlandaise de manioc constitue un facteur saisonnier essentiel pour l’amidon de tapioca natif. Lorsque la disponibilité des racines fraîches augmente, les transformateurs peuvent opérer plus régulièrement et l’offre d’amidon peut s’améliorer pour les périodes d’expédition à venir.
Toutefois, le volume de récolte ne suffit pas à définir la dynamique du marché. Le rendement en amidon est tout aussi déterminant : une qualité de racines inférieure ou une teneur en amidon plus faible peut limiter la production effective, même si les volumes récoltés progressent. Les conditions météorologiques, la santé des cultures et les décisions de récolte des producteurs resteront donc des éléments à surveiller dans les prochains mois.
Pour les acheteurs, la saison de récolte doit être envisagée comme une occasion de revoir les besoins à terme et d’ajuster les niveaux de stock, et non comme la garantie automatique d’une baisse des prix rendus.
Conflit au Moyen-Orient : pression sur les coûts rendus et la fiabilité
Le contexte au Moyen-Orient influence le marché de l’amidon de tapioca principalement par ses effets sur la logistique et l’énergie, plutôt que sur la production de manioc elle-même.
Toute perturbation ou hausse du risque sur les principales routes maritimes peut entraîner une augmentation des primes d’assurance, une volatilité du coût des carburants marins, des modifications d’itinéraires et des temps de transit plus longs. Même lorsque les marchandises continuent de circuler normalement, les compagnies maritimes et les prestataires logistiques peuvent adapter leurs tarifs et leurs horaires afin de refléter un niveau de risque opérationnel plus élevé.
Pour les importateurs européens, cela signifie que le coût rendu de l’amidon de tapioca peut rester sensible, même en cas d’amélioration de l’offre à l’origine pendant la récolte.
Les principaux points d’attention pour les acheteurs
La situation actuelle nécessite une vision plus large des achats. Les prix FOB à l’origine restent importants, mais ne représentent qu’une partie de l’équation commerciale. Les acheteurs doivent également prendre en compte :
- La disponibilité du manioc frais, sa qualité et son rendement en amidon en Thaïlande et dans les autres pays producteurs ;
- Le taux de fonctionnement des usines et la capacité de production disponible ;
- L’évolution du fret maritime, de l’assurance et des coûts liés au carburant ;
- La fiabilité des délais de transit et les éventuels changements d’itinéraires ;
- Les tendances de la demande sur les principaux marchés d’exportation, notamment en Asie ;
- Un niveau de stock adapté aux besoins critiques de production.
Une stratégie d’approvisionnement équilibrée peut réduire l’exposition aux variations soudaines de prix ou aux retards de livraison. Elle peut notamment reposer sur une répartition des achats sur plusieurs périodes d’expédition, l’évaluation d’origines alternatives lorsque cela est techniquement possible et un alignement des achats avec les besoins réels de production et de stock.
La vision de marché de STABOL France
La prochaine saison de récolte offre la perspective d’une meilleure disponibilité de l’amidon de tapioca à l’origine. Néanmoins, les facteurs géopolitiques et logistiques pourraient continuer à générer de la volatilité sur les coûts rendus et les délais de livraison.
STABOL France poursuit le suivi des conditions de récolte, de production et de fret. Notre objectif est de proposer à nos clients des solutions d’approvisionnement fiables et une information de marché utile à leurs décisions d’achat.
Pour connaître les disponibilités actuelles, les spécifications ou obtenir un accompagnement pour vos besoins en amidon de tapioca, contactez STABOL France.